
Temps de lecture estimé : 8 minutes
Points clés à retenir
- L’Éco-PTZ ne finance pas le photovoltaïque pur : il couvre le chauffe-eau solaire individuel, le système solaire combiné et, sous conditions, l’hybride (arrêté du 30 avril 2009 modifié, article R.319-1 CCH)
- Plafond : jusqu’à 15 000 € pour l’action solaire thermique, 50 000 € en cumul d’actions, remboursement jusqu’à 20 ans à 0 % sans frais de dossier
- L’ordre des démarches est impératif : devis RGE, puis accord banque, puis travaux — un chantier démarré avant l’accord annule le droit au prêt
- Pour un projet photovoltaïque, les alternatives sont le prêt travaux classique, la TVA réduite et les aides propres à l’autoconsommation
- Sur 10 000 € empruntés à 5 % sur 10 ans, environ 2 700 € d’intérêts : c’est exactement ce que l’Éco-PTZ vous évite
Sommaire
L’Éco-PTZ pour financer une installation solaire, c’est une très bonne idée — à condition de savoir exactement ce qu’il finance. Et là, je vais vous faire gagner plusieurs semaines : cet éco-prêt à taux zéro ne couvre pas les panneaux photovoltaïques classiques. Il finance le solaire thermique, et parfois l’hybride.
Sur les 800 toitures qu’on a équipées dans le Var, j’ai vu arriver au moins une dizaine de clients avec un devis photovoltaïque déjà signé et la promesse orale d’un « Éco-PTZ à 0 % ». Résultat : dossier refusé par la banque, et un crédit conso à 5,9 % signé en catastrophe pour ne pas bloquer le chantier. Ça me hérisse, parce que l’information est publique : elle est dans l’arrêté du 30 avril 2009 modifié. Le même réflexe s’impose quand une société te propose une location de toiture photovoltaïque : on lit le contrat avant de signer, pas après.
Vous allez donc voir trois choses, dans l’ordre : quels panneaux solaires sont vraiment éligibles à l’Éco-PTZ, les plafonds et conditions pour en profiter en tenant compte des aides panneaux solaires 2026, et les alternatives si votre projet est du photovoltaïque pur. Chiffres à l’appui, sans promesse d’autonomie totale.
Éco-PTZ et solaire : quels panneaux sont vraiment éligibles ?
L’Éco-PTZ est un prêt à taux zéro, sans condition de ressources, plafonné et adossé à une liste réglementaire de travaux. Cette liste figure à l’article R.319-1 du Code de la construction et de l’habitation et dans l’arrêté du 30 avril 2009 modifié. Le solaire y entre par une seule porte : la production de chaleur.
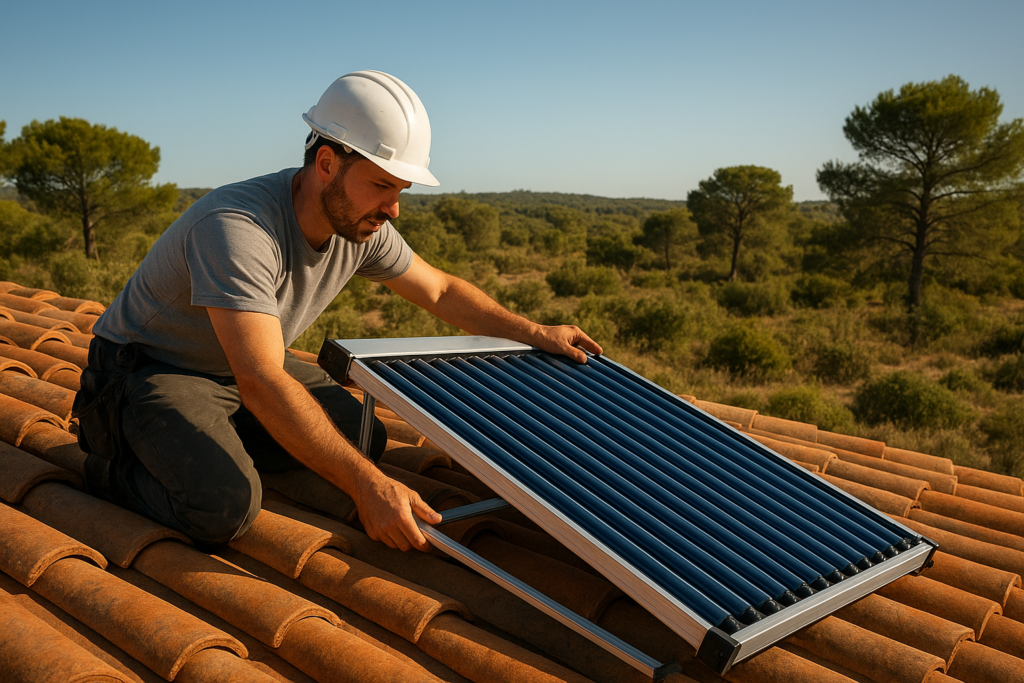
Traduction concrète : un chauffe-eau solaire individuel (CESI) ou un système solaire combiné (SSC, chauffage + eau chaude) sont éligibles. Un champ photovoltaïque qui injecte des kWh sur le réseau ou alimente votre maison n’y figure pas. Ce n’est pas une interprétation, c’est le texte.
| Type d’installation solaire | Éligible Éco-PTZ | Conditions |
|---|---|---|
| Photovoltaïque pur (autoconsommation ou revente) | Non | Hors liste réglementaire — aucune dérogation |
| Chauffe-eau solaire individuel (CESI) | Oui | Logement > 2 ans, artisan RGE, devis conforme |
| Système solaire combiné (SSC) | Oui | Rattaché à l’action chauffage / eau chaude |
| Hybride (électricité + chaleur) | Selon le volet thermique | À faire confirmer par écrit par la banque avant signature |
Attention : plusieurs enseignes laissent volontairement planer le doute entre « panneaux solaires » et « panneaux photovoltaïques ». Un devis qui affiche « Éco-PTZ » en gros sur une installation PV, c’est un signal d’alarme, pas un argument.
Les conditions d’éligibilité à l’Éco-PTZ solaire
Vous avez un projet de CESI ou de SSC ? Tant mieux. Encore faut-il cocher toutes les cases, sinon la banque bloque au moment du déblocage des fonds — et c’est toujours trop tard.
- Logement : résidence principale, achevée depuis plus de deux ans. Propriétaire occupant, bailleur, ou locataire avec accord écrit du propriétaire.
- Artisan : entreprise RGE obligatoire, mention explicite sur le devis et la facture.
- Travaux : doivent relever d’une action éligible (ici production d’eau chaude / chauffage solaire).
- Pas de cumul avec un autre prêt bonifié sur les mêmes travaux.
- Devis daté, détaillé, signé avant le dépôt du dossier — jamais après.
Un point que peu de gens vérifient : la validité RGE de l’entreprise à la date de la facture, pas seulement à la date du devis. J’ai repris deux chantiers où le label avait expiré entre-temps. Le client avait perdu l’aide, pas l’installateur.
Conseil Karim Haddad : avant de signer quoi que ce soit, demandez à l’installateur son numéro RGE et vérifiez-le vous-même sur l’annuaire officiel France Rénov’. Ça prend trois minutes et ça évite un refus de prêt.
Montant, plafonds et durée de remboursement
C’est la partie que tout le monde veut connaître : combien puis-je emprunter pour mon installation solaire ? Les montants sont encadrés, et ils se cumulent par action.
| Élément | Montant / durée |
|---|---|
| Plafond global multi-actions | 50 000 € |
| Action solaire thermique | jusqu’à 15 000 € (10 000 à 15 000 € selon l’action visée) |
| Durée de remboursement | jusqu’à 20 ans |
| Intérêts et frais de dossier | 0 € — ni intérêts, ni frais |
| Condition de ressources | Aucune |
Ma propre installation me le confirme sur un autre plan : le coût du crédit, quand on l’oublie, mange la rentabilité. Sur 10 000 € empruntés à 5 % sur 10 ans, vous laissez environ 2 700 € d’intérêts à la banque. À 0 %, cette somme reste dans votre poche. Sur un CESI à 6 000-8 000 € posé, l’écart n’est pas anecdotique.
À retenir : l’Éco-PTZ ne vous donne pas d’argent, il vous évite d’en perdre. Ce n’est pas une subvention, c’est un crédit gratuit — la nuance compte quand vous comparez avec MaPrimeRénov’.
Comment demander un Éco-PTZ pour son installation solaire ?
L’ordre des étapes est impératif. Inversé, il tue le dossier. Et croyez-moi, l’erreur la plus fréquente n’est pas administrative : elle est chronologique.
- Faire établir un devis détaillé par un artisan RGE, avec la mention du label.
- Déposer la demande auprès d’une banque conventionnée avec l’État (la plupart des grandes enseignes : Crédit Agricole, Caisse d’Épargne, Banques Populaires, Crédit Mutuel, CIC, Sociétés Générales et autres réseaux régionaux).
- Obtenir l’accord écrit de financement — c’est le feu vert, pas le devis.
- Faire réaliser les travaux par l’entreprise mentionnée dans le dossier.
- Envoyer la facture pour débloquer les fonds et démarrer le remboursement.
Documents à préparer : devis signé, formulaire de demande de prêt, justificatif de propriété ou accord du bailleur, attestation RGE de l’entreprise, dernier avis d’imposition, et parfois un justificatif d’ancienneté du logement. Comptez quelques semaines entre le dépôt et l’accord, selon les banques.
Erreur à éviter : des travaux commencés avant l’accord de la banque annulent purement et simplement le droit au prêt. Méfiez-vous d’un devis signé le jour même avec un « on lance le chantier lundi, le prêt suivra ».
Éco-PTZ vs autres financements solaire (et alternatives si PV)
Si votre projet est photovoltaïque — le cas le plus fréquent chez mes clients — vous n’êtes pas à sec pour autant. Il faut juste changer de guichet.
Pour le thermique, l’Éco-PTZ se cumule avec MaPrimeRénov’ (subvention) et avec les primes CEE, sous réserve que l’action soit éligible aux deux dispositifs. L’un est un prêt, l’autre une aide : le cumul est autorisé, et c’est même la combinaison la plus efficace.
| Dispositif | Nature | Pour quel solaire | Cumul |
|---|---|---|---|
| Éco-PTZ | Prêt 0 %, jusqu’à 50 000 € | Thermique, hybride | Oui avec MaPrimeRénov’ |
| MaPrimeRénov’ | Subvention | Selon les actions ouvertes | Oui |
| Prêt travaux bancaire | Crédit 3 à 6 % | Tous, y compris PV | Oui |
| Aides à l’autoconsommation PV | Primes et tarif de revente | Photovoltaïque | Variable, à vérifier |
Pour le PV, donc : prêt travaux classique, TVA à taux réduit sur l’installation, valorisation du surplus via le dispositif de revente EDF OA, et les aides propres au photovoltaïque — dont les barèmes bougent vite d’une année sur l’autre. Faites confirmer les montants du moment par un conseiller France Rénov’ avant de calculer votre retour sur investissement, notamment pour une pompe à chaleur photovoltaïque.
Et un rappel de terrain : un panneau mal orienté ou à l’ombre à 14h, votre production s’écroule — même avec le meilleur financement du monde. Le crédit ne sauve pas une mauvaise étude de toiture.
Questions Fréquentes
L’Éco-PTZ peut-il financer des panneaux photovoltaïques ?
Non, dans la très grande majorité des cas. Le photovoltaïque pur ne figure pas dans la liste des travaux éligibles fixée par l’arrêté du 30 avril 2009 modifié. Seule une installation hybride dont le volet thermique est reconnu comme production d’eau chaude solaire peut passer — et cela doit être confirmé par écrit par la banque avant signature. Ne vous contentez jamais d’une promesse commerciale.
Quel montant puis-je emprunter avec l’Éco-PTZ pour du solaire ?
Jusqu’à 15 000 € pour l’action solaire thermique, et 50 000 € en cumul de plusieurs actions. La durée de remboursement peut aller jusqu’à 20 ans, sans intérêts ni frais de dossier, et sans condition de ressources. Le montant exact dépend de l’action visée et de la banque.
Peut-on cumuler l’Éco-PTZ avec MaPrimeRénov’ ?
Oui. L’Éco-PTZ est un prêt, MaPrimeRénov’ une subvention : les deux se cumulent dès lors que vos travaux sont éligibles aux deux dispositifs. Vérifiez l’éligibilité de l’action solaire à MaPrimeRénov’ avant de monter le dossier, les périmètres ont évolué ces dernières années.
Quelle durée de remboursement pour l’Éco-PTZ solaire ?
Jusqu’à 20 ans. La durée est fixée avec votre banque selon le montant emprunté et votre capacité de remboursement. Une durée longue n’est pas un problème en soi à 0 % : elle lisse la charge mensuelle.
Faut-il obligatoirement un artisan RGE pour l’Éco-PTZ ?
Oui, c’est une condition non négociable. La mention RGE doit apparaître sur le devis et sur la facture, et le label doit être valide à la date de facturation. Vérifiez-le vous-même sur l’annuaire France Rénov’ : c’est votre meilleure protection.
Le vrai conseil avant de signer votre devis solaire
L’Éco-PTZ pour financer une installation solaire, c’est un outil formidable — mais seulement pour le solaire thermique et, sous conditions, hybride. Pour le photovoltaïque, sortez de cette case et regardez du côté du prêt travaux, des aides propres au PV et des étapes pour financer un projet photovoltaïque. Sur les 800 toitures qu’on a équipées, les dossiers qui ont mal tourné avaient presque toujours la même origine : un devis signé trop vite, sur une promesse d’aide jamais vérifiée.
Alors posez la question qui fâche, avant de parapher : « Montrez-moi le texte qui rend mes travaux éligibles. » Un installateur sérieux vous répondra sans détour. L’autre vous parlera d’autonomie totale.
Bref : l’Éco-PTZ pour financer une installation solaire reste un levier puissant — à condition de l’utiliser sur le bon type de solaire.
Sources : arrêté du 30 avril 2009 modifié et article R.319-1 du Code de la construction et de l’habitation ; France Rénov’ (Anah) ; service-public.fr.